バンコクやクアラルンプールのまち中で最近、実感するのは日本車のシェア低下である。幹線道路を走る車で、見かけないエンブレムの車が激増したが、大半は中国メーカーのEVだ。東南アジア諸国連合(ASEAN)主要6カ国で2023年に68%だった日本車シェアは、昨年は57%まで低下。遠からず50%を切るだろう。
中国車のシェア伸張がもたらすASEANの産業構造の変化は、ASEANの成長を阻む懸念がある。振り返ると、ASEANの産業基盤は1950年代後半から工場進出を始めた日本の家電、自動車に負う部分が大きい。自動車では、部品の組み立てが一つの国に集中するのではなく、タイ、マレーシア、インドネシア、フィリピンなどが車台、パワートレイン、ステアリング、電装品など主要部分を分業し、タイなどで最終の組み立てをするという構造が、ASEAN全体の産業競争力を押し上げた。
ASEANが域内取引の関税低減、自由化を進め、2010年のASEAN物品貿易協定(ATIGA)成立に至った背景には、自動車産業の分散立地戦略があった。日本の自動車メーカーでは、ASEAN域内生産車の原材料の現地調達比率は90%近い。
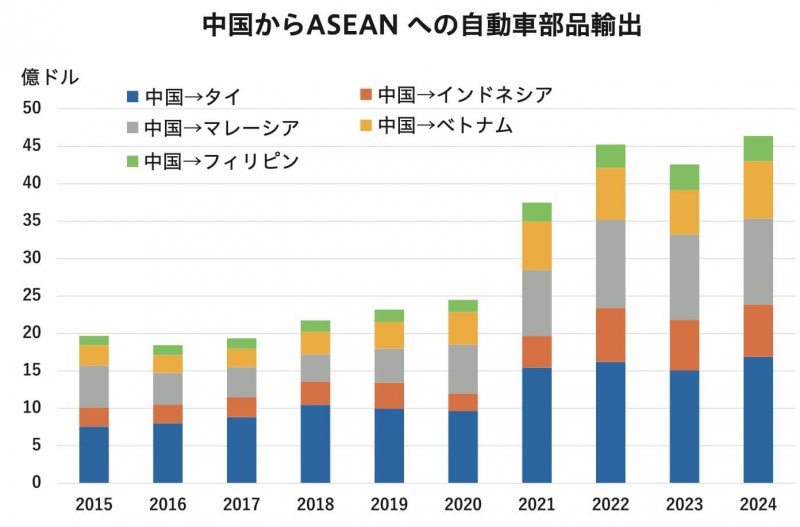
対照的に、タイに進出した中国EVメーカーは、バッテリー、モーターなど駆動系、運転制御システムなど主要部分は全て中国から輸入。中国製が価格的に安い自動車用ガラス、タイヤなども輸入が多い。20年に24億4900万ドルだった中国からASEANへの自動車部品輸出は、24年には46億3800万ドルと、1.9倍になった。ASEANの自動車部材の分業システムは、中国EVのシェア上昇がもたらす中国からの部品輸入によって、基盤を崩されかねない。
その中で、唯一ASEANに希望をもたらしているのはベトナムのEVメーカー、ビンファストの急成長だ。昨年のASEAN自動車市場でビンファストは5.2%のシェアを獲得し、5位に食い込んだ。マレーシアの国策メーカー、プロトンは中国の吉利汽車の傘下に入ったが、EVの新型車を立て続けに出し、「ASEAN発のEV」を主張している。
ASEANの産業基盤が生き残り、進化できるかはビンファストなど地場メーカーが成長し、独自のサプライチェーンをASEAN域内に構築できるか、04年にトヨタが途上国向け戦略車として打ち出した「IMV」のようなASEAN主導の「世界戦略EV」を日本メーカーが打ち出せるか、にかかっているだろう。